Domain zaubergeräte.de kaufen?
Wir ziehen mit dem Projekt
zaubergeräte.de um.
Sind Sie am Kauf der Domain
zaubergeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zaubergeräte.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
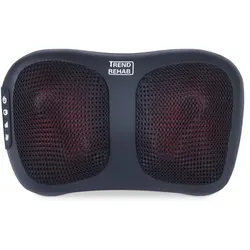
Apparat zur kabellosen Massage Trend RehabCe coussin de massage haute performance offre un massage relaxant et profond du corps entier pour le cou, le dos, les épaules, les jambes et le bas du dos. Avec une fonction de chauffage qui soulage la fatigue et le stress et améliore la circulation sanguine.Le design ergonomique suit les courbes naturelles du corps pour un maximum de confort. Choisissez entre deux niveaux de vitesse, rotation horaire ou antihoraire, et thérapie par chaleur réglable. L'appareil s'éteint automatiquement après 15 minutes - facile à utiliser, efficace et confortable pour tout le corps. Rechargeable avec une capacité de batterie de 2000mAh.Poids 1,2 kgDimensions 31 × 18 × 12 cmBatterie 2000mAhCouleur NoirDurée de vie de la batterie : 2 heures69,73 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
ETC Gadget IIETC Gadget II; 4267A1004; DMX Interface für 2 Universen von USB auf 2x XLR; kann per USB an jeden Computer angeschlossen werden; Nutzung nur mit einem PC- oder Mac-basierten ETCnomad Dongle möglich !; gibt Steuerungswerte über DMX aus und erlaubt bidirektionale Kommunikation über RDM; kann auch mit der UpdaterAtor oder Net3 Concert Software betrieben werden, um RDM-fähige Scheinwerfer einzustellen oder um eine Reihe von ETC Geräte zu aktualisieren; Kompatibel mit der ETCnomad Software (Benötigt Eos V2.4/Cobalt V7.3 oder höher); Kompatibel mit der Net3 Concert Software; Kompatibel mit der UpdaterAtor Software; Techn. Daten:; Anschlüsse: 2x 5-pin XLR female & 1x Typ B USB-Buchse; Spannungsversorgung: 5 V über USB; Abmessungen (HxBxT): 44 x 107 x 83 mm; Gewicht: 0,22 kg369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
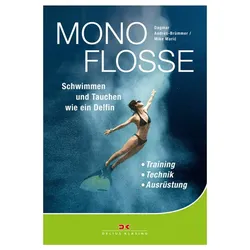
Monoflosse: Schwimmen und Tauchen wie ein Delfin. Training - Technik - AusrüstungSCHWIMMEN WIE EIN DELFIN Sie gleiten elegant durchs Wasser, schwimmen in anmutigen Wellenbewegungen wie Delfine oder Meerjungfrauen: Der neue Trendsport Monofin oder Mermaiding ist nicht nur schön anzusehen, er verlangt dem Schwimmer auch einiges an Kraft und Koordination ab. Doch ist die Monoflosse einmal gemeistert, können hohe Geschwindigkeiten erreicht werden. Die flexible Einzelflosse erlaubt dem Taucher dabei, die Schwimmbewegung eines Delfins zu imitieren. Dagmar Andres-Brümmer bietet in ihrem Buch einen umfassenden Überblick zu Training, Technik und Ausrüstung: * Monoflossenschwimmen für Anfänger: Wie erlerne ich die Schwimmtechnik? * Welche Monoflosse kaufen? Tipps zu Modellen, Material und weiterem Equipment * Finswimming, Freitauchen und Mermaiding: Schwimmen und Tauchen wie ein Delfin * Monoflossen für Kinder spielerisch lernen * Interessantes Hintergrundwissen und eindrucksvolle Bilder zum Flossenschwimmen Monofin und Mermaiding ? der neue Trend im Schwimm- und Tauchsport Ob im eigenen Pool, im Schwimmbad oder im Freiwasser: überall begeistern sich Wassersportler, Mermaids und Fitness-Fans für das Monoflosse-Schwimmen. Auch bei Kindern sind die hippen Flossen im Trend. Doch die Meerjungfrauenflosse kommt nicht nur bei Freizeitsportlern zum Einsatz. Sportlehrer und Profisportler haben Finswimming ebenfalls für sich entdeckt. Monoflossen eignen sich sogar zum Apnoetauchen, dem Freitauchen ohne Atemgerät. Voller Schwimmspaß mit nur einer Flosse ? entdecken auch Sie diese einzigartige Sportart für sich!19,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Apparat zur kabellosen Massage Trend RehabCe coussin de massage haute performance offre un massage relaxant et profond du corps entier pour le cou, le dos, les épaules, les jambes et le bas du dos. Avec une fonction de chauffage qui soulage la fatigue et le stress et améliore la circulation sanguine.Le design ergonomique suit les courbes naturelles du corps pour un maximum de confort. Choisissez entre deux niveaux de vitesse, rotation horaire ou antihoraire, et thérapie par chaleur réglable. L'appareil s'éteint automatiquement après 15 minutes - facile à utiliser, efficace et confortable pour tout le corps. Rechargeable avec une capacité de batterie de 2000mAh.Poids 1,2 kgDimensions 31 × 18 × 12 cmBatterie 2000mAhCouleur NoirDurée de vie de la batterie : 2 heures69,73 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
ETC Gadget IIETC Gadget II; 4267A1004; DMX Interface für 2 Universen von USB auf 2x XLR; kann per USB an jeden Computer angeschlossen werden; Nutzung nur mit einem PC- oder Mac-basierten ETCnomad Dongle möglich !; gibt Steuerungswerte über DMX aus und erlaubt bidirektionale Kommunikation über RDM; kann auch mit der UpdaterAtor oder Net3 Concert Software betrieben werden, um RDM-fähige Scheinwerfer einzustellen oder um eine Reihe von ETC Geräte zu aktualisieren; Kompatibel mit der ETCnomad Software (Benötigt Eos V2.4/Cobalt V7.3 oder höher); Kompatibel mit der Net3 Concert Software; Kompatibel mit der UpdaterAtor Software; Techn. Daten:; Anschlüsse: 2x 5-pin XLR female & 1x Typ B USB-Buchse; Spannungsversorgung: 5 V über USB; Abmessungen (HxBxT): 44 x 107 x 83 mm; Gewicht: 0,22 kg369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
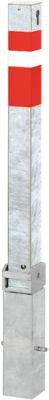
Vierkantpfosten, Profilhalbzylinder-Vorrichtung* Umleg- und herausnehmbar * aus feuerverzinktem Stahl, Oberteil rot/weiß, reflektierend * 70 x 70 mm, 900 mm Überflur * mit Bodenhülsen * mit Profilhalbzylinder-Vorrichtung Pfosten mit eingebauter Profilhalbzylinder-Vorrichtung ermöglichen Ihnen den Einbau Ihres vorhandenen, handelsüblichen Profilhalbzylinders, z.B. zur Ergänzung Ihrer Schließanlage.403,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Morgan, J. O.: Der ApparatDer Apparat , "Eine Dystopie über eine KI. Die gar nicht einmal so unrealistische Vision einer möglichen Zukunft?" WDR , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230613, Produktform: Leinen, Autoren: Morgan, J. O., Übersetzung: Schönherr, Jan, Seitenzahl/Blattzahl: 240, Keyword: Alternate History; Alternative Geschichte; Alternativweltgeschichte; Dystopische Literatur; Gefahren der Technik; Generationsroman; George Orwell; Gesellschafsroman; Gesellschaftspolitischer Roman; Internetzeitalter; Kommunikation; Orwell Price for political fiction; Paralleluniversum; Philosophie; Retro-Science Fiction; Roman; Sci-Fi; Science Fiction; Technikeinfluss; Technologie; Teleportation; Uchronie; Utopie; literarischer Roman; menschliche Beziehungen; schottischer Roman; was wäre wenn buch, Fachkategorie: Science-Fiction~Narrative theme: Love and relationships~Belletristik: Themen, Stoffe, Motive: Soziales~Alternativweltgeschichten, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt, Länge: 207, Breite: 132, Höhe: 27, Gewicht: 352, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783644013698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.